Kathimerini.gr
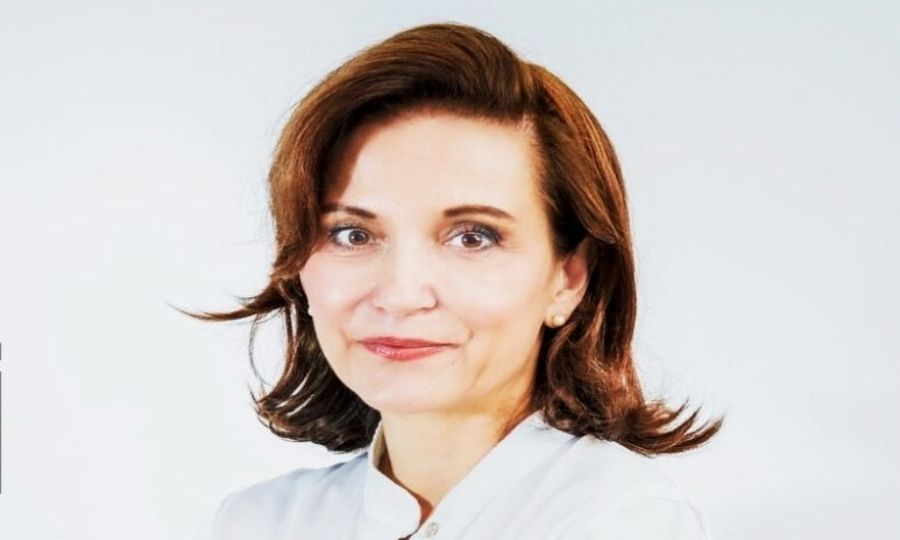
Η τεχνολογία μπορεί να αλλάξει ριζικά τον τρόπο με τον οποίο τιμολογούνται τα καταναλωτικά δάνεια, επιτρέποντας στις τράπεζες να διαφοροποιούν πολύ περισσότερο τα επιτόκια ανάλογα με το πραγματικό πιστωτικό προφίλ κάθε πελάτη. Αυτό υποστηρίζει η διευθύνουσα σύμβουλος της Snappi, Γκαμπριέλα Κίντερτ, αμφισβητώντας τη σημερινή λογική με την οποία ένας συνεπής δανειολήπτης μπορεί να πληρώνει επιτόκιο 11% ή 13% επειδή στην τιμολόγηση ενσωματώνεται και το κόστος όσων δεν αποπληρώνουν τα δάνειά τους.
Η ίδια θεωρεί ότι η αξιοποίηση περισσότερων και καλύτερων δεδομένων μπορεί να οδηγήσει σε πολύ πιο εξατομικευμένη τιμολόγηση του κινδύνου. Οπως εξηγεί, «ένας πελάτης με ισχυρό πιστωτικό προφίλ δεν θα πρέπει να επιβαρύνεται με το ίδιο κόστος με έναν δανειολήπτη υψηλότερου κινδύνου» και στην ερώτηση για το αν η τεχνολογία μπορεί να οδηγήσει ακόμη και σε επιτόκια της τάξης του 3% για χαμηλού κινδύνου πελάτες, απαντά με σαφήνεια: «Εκεί κατευθυνόμαστε».
Σύμφωνα με την κ. Κίντερτ, το μοντέλο αυτό στηρίζεται στην ικανότητα πιστοληπτικής αξιολόγησης σε πραγματικό χρόνο (real-time credit assessment), με χρήση PSD2 και δεδομένων ανοιχτής τραπεζικής (open-banking), ανάλυση της συναλλακτικής συμπεριφοράς και άλλων μοτίβων που επιτρέπουν στη Snappi να προεγκρίνει έναν πελάτη μέσα σε περίπου ένα λεπτό. «Ολα έχουν να κάνουν με τα δεδομένα», σημειώνει, περιγράφοντας την τεχνολογία ως το εργαλείο που μπορεί να ενσωματώνει real-time πληροφορίες, πρότυπα δαπανών, στοιχεία από open banking και δεδομένα συμπεριφοράς. Η ίδια υποστηρίζει ότι η αξιολόγηση και η προέγκριση μπορούν να γίνουν άμεσα, διακρίνοντας με μεγαλύτερη ακρίβεια τον καλό από τον υψηλότερου κινδύνου δανειολήπτη.
Οπως εξηγεί, στην Ελλάδα, παρά την υψηλή χρήση ψηφιακών καναλιών, η πρόσβαση σε ευέλικτη βραχυπρόθεσμη ρευστότητα είναι περιορισμένη. Πάνω από τα μισά νοικοκυριά δυσκολεύονται να καλύψουν απρόβλεπτα έξοδα χωρίς εξωτερική βοήθεια και η καταναλωτική πίστη παραμένει άκαμπτη, ακριβή και γραφειοκρατική. Αυτό αποκλείει πελάτες που θα μπορούσαν να αποπληρώσουν μικρά ποσά, όχι λόγω ρίσκου αλλά λόγω παρωχημένων μοντέλων. «Πρόκειται για ένα δομικό κενό και μια ευκαιρία να προσφέρουμε μια ριζικά διαφορετική προσέγγιση», υπογραμμίζει.
Η πρώτη ουσιαστική δοκιμασία αυτού του μοντέλου ήρθε με το Cash Now, το προϊόν βραχυπρόθεσμης χρηματοδότησης έως 1.000 ευρώ. Με βάση τα νεότερα στοιχεία, η Snappi έχει χορηγήσει πάνω από 12.000 δάνεια σε περισσότερους από 6.500 πελάτες. Αν και το προϊόν είναι άτοκο, δεν είναι χωρίς κόστος, καθώς προβλέπει προμήθεια που, ανάλογα με το ποσό και την ταχύτητα αποπληρωμής, μπορεί να διαμορφώνεται σε επίπεδα όπως 30 ή 60 ευρώ και να μειώνεται όταν ο πελάτης εξοφλεί γρήγορα.
Με το Cash Now, η Snappi έχει χορηγήσει πάνω από 12.000 δάνεια έως 1.000 ευρώ σε περισσότερους από 6.500 πελάτες.
Η Snappi αναθεώρησε τα κριτήρια πιστοληπτικής αξιολόγησης, ενίσχυσε τους μηχανισμούς ασφαλείας και άρχισε να ενσωματώνει συμπεριφορικά στοιχεία ώστε να εντοπίζει καλύτερα πρότυπα καταναλωτικής συμπεριφοράς και να ξεχωρίζει περιπτώσεις αυξημένου κινδύνου ή απάτης.
Σε ό,τι αφορά τα στεγαστικά δάνεια, η ίδια ξεκαθαρίζει ότι δεν βρίσκονται στον άμεσο σχεδιασμό της Snappi, τουλάχιστον για τα προσεχή χρόνια, καθώς η προτεραιότητα είναι να ωριμάσουν τα υφιστάμενα δανειακά και επενδυτικά προϊόντα.
Σύμφωνα με την κ. Κίντερτ, το ισχυρότερο εργαλείο για την απόκτηση και διατήρηση πελατών είναι οι καταθέσεις, προβλέποντας ισχυρό ανταγωνισμό για την κατάκτηση πελατών, καθώς, όπως σημειώνει, «οι νεότεροι πελάτες συγκρίνουν ευκολότερα αποδόσεις, διαθέτουν περισσότερους λογαριασμούς και μετακινούν τα χρήματά τους πολύ πιο γρήγορα». Η Snappi προσφέρει επιτόκιο έως 2,25% ακόμη και για ποσά έως 1 εκατ. ευρώ και, όπως αναφέρει, υπάρχουν ήδη πελάτες που έχουν τοποθετήσει στη Snappi ποσά άνω των 100.000 ευρώ – κάτι που, όπως λέει, δεν θεωρούσαν αυτονόητο για μια νέα ψηφιακή τράπεζα.
Η αύξηση της πελατειακής βάσης είναι ήδη ισχυρή. Η Snappi αριθμεί σήμερα πάνω από 200.000 χρήστες της εφαρμογής, ενώ περίπου το 30% των πελατών της είναι κάτω των 30 ετών. Η επικεφαλής της Snappi επισημαίνει πάντως ότι η βάση της τράπεζας δεν περιορίζεται στην Gen Z, καθώς η πλειονότητα των πελατών της προέρχεται από τη μεσαία τάξη.
Πάνω σε αυτήν τη βάση, η Snappi βάζει πλέον τον πήχυ στο 1 εκατ. πελάτες στην Ελλάδα. Η κ. Κίντερτ εμφανίζεται βέβαιη ότι ο στόχος θα επιτευχθεί, αποφεύγει όμως να δεσμευθεί για συγκεκριμένο χρόνο, προσθέτοντας ότι μπορεί να χρειαστούν έξι μήνες, ένας χρόνος ή ακόμη και δύο χρόνια, καθώς η ταχύτητα ανάπτυξης μιας νέας τράπεζας είναι δύσκολο να προβλεφθεί. Η κ. Κίντερτ θεωρεί ότι η Snappi μπορεί να ανταγωνιστεί τόσο τις παραδοσιακές τράπεζες όσο και τις διεθνείς neobanks, αλλά με διαφορετικό μοντέλο, που συνδυάζει από τη μία το χαμηλό λειτουργικό κόστος, τα ψηφιακά προϊόντα και τη γρήγορη εκτέλεση και από την άλλη διατηρεί 24ωρη ανθρώπινη εξυπηρέτηση. Οπως εξηγεί, η πλήρης αυτοματοποίηση δεν είναι πάντα αυτό που ζητάει ο πελάτης στα χρηματοοικονομικά προϊόντα, υπογραμμίζοντας ότι η Snappi θέλει να διατηρήσει την «ανθρώπινη επαφή» εκεί όπου θεωρεί ότι έχει αξία.
Η επόμενη φάση, ωστόσο, δεν αφορά μόνο την Ελλάδα. Η Snappi έχει ήδη αρχίσει να προετοιμάζει την επέκτασή της στο εξωτερικό, αφού, με βάση τη συμφωνία με τους μετόχους, η τράπεζα φτάσει πρώτα σε ένα συγκεκριμένο επίπεδο πελατών στην Ελλάδα. Η μελέτη σκοπιμότητας για την επέκταση εκτός Ελλάδας έχει ήδη ξεκινήσει και μεταξύ των αγορών που έχουν εξεταστεί βρίσκονται η Γερμανία, η Ισπανία, η Ιταλία, η Αυστρία και ενδεχομένως γειτονικές χώρες όπως η Κύπρος.


